HS Code là gì?
HS Code (Harmonized Commodity Description and Coding System) là hệ thống được tiêu chuẩn hóa quốc tế về tên gọi và mã số để phân loại hơn 98% hàng hóa được buôn bán trên phạm vi toàn thế giới của tổ chức hải quan thế giới (WCO)
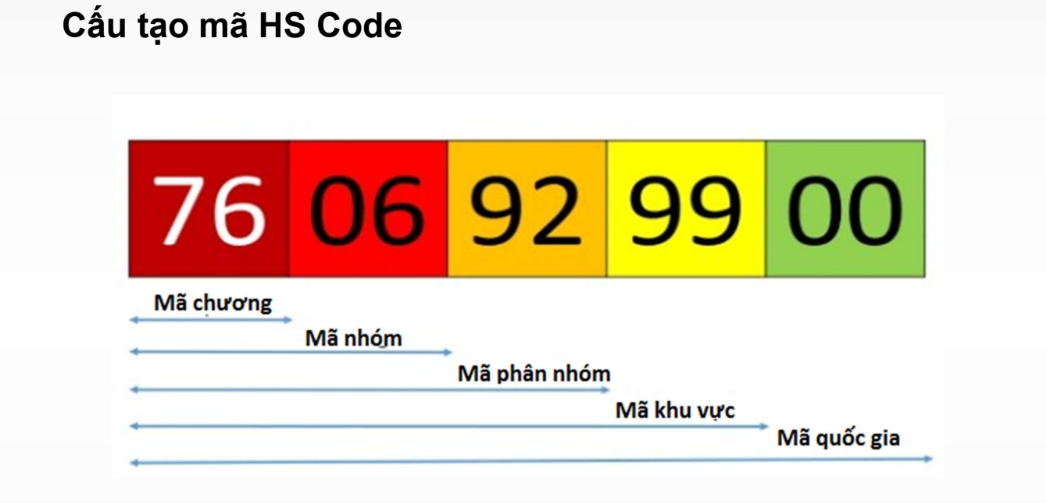
Cấu trúc chính của mã HS Code
- Phần: Trong mã Hs Code có 21 hoặc 22 phần, mỗi phần sẽ có 1 chú giải riêng.
- Chương: Được quy định là 2 số đầu trong mã, mô tả tổng quát về loạihàng hóa. Tổng cộng theo quy định có 97 chương quốc tế. Chương 98 và 99 là dành cho các quốc gia, mỗi chương sẽ có chú giảichi tiết.
- Nhóm: Bao gồm 2 ký tự sau chương, thể hiện phân loại nhóm sảnphẩm.
- Phân nhóm: Bao gồm 2 ký tự sau nhóm, thể hiện phân nhóm chi tiết dưới nhóm.
- Phân nhóm phụ: Các ký tự sau cùng thể hiện phân nhóm phụ do mỗi quốc gia quy định.
Lưu ý: Trong đó, Phần, Chương, Nhóm, Phân nhóm gồm 6 chữ số đầu tiên mang tính quốc tế, riêng Phân nhóm phụ là tùy thuộc vào mỗi quốc gia.
6 Quy Tắc Áp Mã HS Code
Ban hành kèm theo Thông tư số 65/2017/TT-BTC ngày 27 tháng 06 năm 2017 của Bộ trưởng Bộ Tài chính
- Áp dụng 1-4 theo trình tự
- Quy tắc 5 áp dụng cho trường hợp riêng
- 5 quy tắc đầu tiên liên quan đến nhóm 4 số, quy tắc 6 liên quan đến phân loại ở cấp độ 6 hoặc 8 số
Quy tắc 1: Chú giải chương và tên định danh
Quy tắc 2: Sản phẩm chưa hoàn thiện và hợp chất cùng nhóm
Quy tắc 3: Hàng hóa thoạt nhìn nằm ở nhiều nhóm
Quy tắc 4: Phân loại theo hàng hóa giống chúng nhất
Quy tắc 5: Hộp đựng, bao bì
Quy tắc 6: Giải thích các cách phân loại và so sánh cho đúng trong các phân nhóm
Quy tắc 1: Tên các phần, chương và phân chương không có giá trị pháp lý trong việc phân loại hàng hóa. Nó chỉ giúp chúng ta định hình loại hàng này nằm ở phần nào chương nào. Vì tên gọi của phần, chương và phân chương không thể diễn giải hết tất cả các sản phẩm trong đó.
Phải căn cứ vào chú giải và các phân nhóm trong chương đó. Chú giải của từng chương mang yếu tố quyết định nhất đến phân loại hàng trong chương đó. Phải kiểm tra chú giải của phần, chương mà ta định áp mã sản phẩm vào => Điều này có giá trị xuyên suốt trong tất cả các quy tắc còn lại.
Quy tắc 2:
- Quy tắc 2a: Sản phẩm chưa hoàn thiện: Một mặt hàng chưa hoàn chỉnh, chưa hoàn thiện, thiếu một vài bộ phận nhưng có đặc tính vàcông dụng như sản phẩm hoàn thiện thì được áp mã theo sản phẩm đã hoàn thiện.
- Quy tắc 2b: Hỗn hợp và hợp chất của các nguyên liệu hoặc các chất. Chỉ áp dụng quy tắc này đối với sản phẩm là hỗn hợp của nguyên liệu và chất liệuHỗn hợp và hợp chất của nguyên liệu hoặc chất thuộc cùng 1 nhóm thì phân loại trong nhóm đó.
Quy tắc 3:
- Quy tắc 3a: 1 sản phẩm nằm ở nhiều nhóm: Hàng hóa được mô tả ở nhiều nhóm thì nhóm nào có mô tả cụ thể nhất sẽ được ưu tiên hơncác nhóm có mô tả khái quát.
- Quy tắc 3b: Hàng hóa hỗn hợp bao gồm nhiều nguyên liệu khác nhau & Một bộ sản phẩm bánlẻ (gồm nhiều sản phẩm nằm ở nhiều nhóm).
- Quy tắc 3c: 1 sản phẩm từ nhiều bộ phận (các bộ phận nằm ở nhiều nhóm). Một sản phẩm được tạo thành từ nhiều bộ phận nhưng các bộ phận này lại nằm ở các nhóm khác nhau. Hàng hóa sẽ được phân loại vào nhóm có thứ tự sau cùng trong số các nhóm cùng được xem xét để phân loại.
Quy tắc 4:
- So sánh hàng hóa định phân loại với hàng hóa đã được phân loại trước đó. Xác định giống nhau có thể dựa trên nhiều yếu tố: như mô tả, đặc điểm, tính chất, mục đích sử dụng của hàng hóa...Hàng hóa sau khi đã so sánh sẽ được xếp trong nhóm của hàng hóa giống chúng nhất.
Quy tắc 5:
- Quy tắc 5a: Hộp, túi, bao và các loại bao bì chứa đựng tương tự. Các loại bao hộp tương tự, thích hợp hoặc có hình dạng đặc biệt để chứa hàng hóa hoặc bộ hàng hóa xác định, có thể dùng trong thời gian dài và đi kèm với sản phẩm khi bán, được phân loại cùngvới những sản phẩm này.
- Quy tắc 5b: Bao bì. Quy tắc này quy định việc phân loại bao bì thường được dùng để đóng gói chứa đựng hàng hóa, được nhập cùng với hàng (như cái túi nilon, hộp carton...). Tuy nhiên, Quy tắc này không áp dụng cho bao bì bằng kim loại có thể dùng lặp lại.
Quy tắc 6: Việc phân loại hàng hóa vào các phân nhóm của một nhóm phải phù hợp theo nội dung của từng phân nhóm, phù hợp các chú giải phân nhóm, phù hợp với chú giải của chương có liên quan. Khi so sánh 1 sản phẩm ở các nhóm hoặc các phân nhóm khác nhau thì phải so sánh cùng cấp độ.
Thuế xuất nhập khẩu
Thuế xuất khẩu
Thuế nhập khẩu
Thuế tiêu thụ đặc biệt
Thuế bảo vệ môi trường
Thuế VAT hàng nhập khẩu
Thuế chống bán phá giá
Thuế suất
Trị giá tính thuế
: TXK
: TNK
: TTTĐB
: TBVMT
: VAT
: TBH
: TS
: TGTT
Trình tự tính thuế:
1. Thuế nhập khẩu hàng hóa
2. Thuế tiêu thụ đặc biệt
3. Thuế chống bán phá giá
4. Thuế bảo vệ môi trường
5. Thuế VAT hàng nhập khẩu
CHÚ Ý VỚI HÀNG XUẤT KHẨU:
1. THUẾ XUẤT KHẨU ÁP DỤNG CHO :
- Một số loại thủy sản (cá), Khoáng sản, Gỗ nguyên liệu
- Một số loại thực vật, Phân bón, Sản phẩm đơn giản có nguồn gốc từ khoáng sản, gỗ
2. THUẾ XUẤT KHẨU KHÔNG TÍNH VAT