Thanh Toán Quốc Tế
- Để cạnh tranh và thành công, 1 mặt Người Bán phải cung cấp cho Người Mua những điều khoản bán hàng hấp dẫn, mặt khác phải bảo đảm đi kèm phương thức thanh toán phù hợp.
- Việc thanh toán đầy đủ và đúng hạn là mục tiêu của mỗi hợp đồng nên cần lựa chọn phương thức thanh toán phù hợp để vừa giảm rủi ro thanh toán cho Người Bán, nhưng vẫn đồng thời đáp ứng nhu cầu của Người Mua.
- Người Bán hoàn thành nghĩa vụ khi: Giao hàng + Giao Bộ Chứng Từ Gốc.
- Nếu Người Mua không cầm được bộ chứng từ gốc thì sẽ không lấy được hàng từ người vận chuyển.
==> Người Bán phải lựa chọn phương thức thanh toán phù hợp để từ đó giao bộ CHỨNG TỪ GỐC cho người mua
Nhóm Giải Pháp Thanh Toán
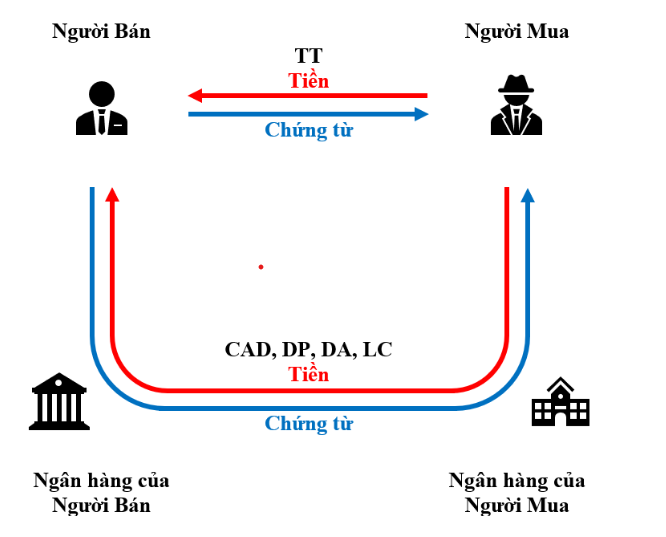
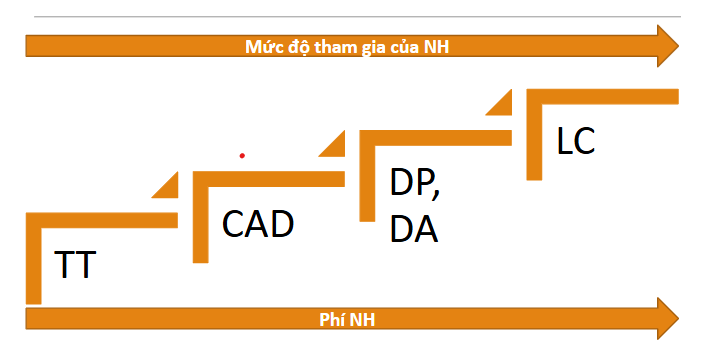
- Người Bán tự Giao Hàng + Giao Bộ Chứng Từ cho người mua -> Lúc này ngân hàng 2 bên chỉ tham gia với vai trò chuyển tiền/nhận tiền hộ và thu phí dịch vụ -> Thanh Toán TT
- Người Bán tự Giao Hàng + Giao Bộ Chứng Từ cho người mua -> Người Bán gửi bộ chứng từ gốc cho ngân hàng của mình -> Ngân hàng 2 bên giúp khống chế bộ chứng từ gốc trước khi giao cho người mua. Lúc này vai trò của ngân hàng được tăng lên -> Phí Ngân Hàng Cao Hơn (CAD, DP, DA, LC)
Căn cứ vào Phương Thức Thanh Toán
- Chuyển Tiền: TT (Telegraphic Transfer) khác với TTR (Telegraphic Transfer Reimbursement áp dụng trong LC).
- Chứng từ trao thì tiền nhận: CAD (Cash Against Documents)
- Nhờ Thu: DP (Documents against Payment), DA (Documents against Acceptance)
- Tín dụng chứng từ: LC (Letter of Credit)
Căn cứ vào Thời Hạn Thanh Toán
- Trả trước (Advance) : TT
- Trả ngay (At Sight): DP, CAD, At Sight LC, UPAS LC (Usance Payable At Sight)
- Trả sau, trả chậm (Deferred, Usance): DA, Usance LC (Deferred LC, Acceptance LC), UPAS LC
Giải thích chi tiết về các Phương Thức TT
Chuyển tiền TT:
- Tên gọi đúng là Remittance -> Người Mua yêu cầu NH phục vụ mình (NH của Người Mua) chuyển tiền cho Người Bán (thông qua NH của Người Bán) -> NH của Người Mua điện ra lệnh cho NH của Người Bán trả tiền cho Người Bán (đối với MT – Mail Transfer ngày xưa thì là gửi thư thay vì gửi điện) ==> Ngân hàng 2 bên chỉ tham gia với vai trò chuyển tiền / nhận tiền hộ và thu phí dịch vụ chuyển tiền / nhận tiền (không khống chế Bộ Chứng từ Gốc, không tài trợ)
- Có 3 kịch bản
Người Bán giao hàng 🡪 Người Bán giao Bộ Chứng từ Gốc 🡪 Người Mua trả tiền
Người Mua trả tiền 🡪 Người Bán giao hàng 🡪 Người Bán giao Bộ Chứng từ Gốc
Người Bán giao hàng 🡪 Người Mua trả tiền 🡪 Người Bán giao Bộ Chứng từ Gốc
==> Kịch bản nào cũng đem lại nhiều rủi ro hoặc là cho Người Bán, hoặc là cho Người Mua
Trên thực tế, các bên thỏa thuận cụ thể hơn dựa vào tiến trình đi của hàng từ Người Bán sang Người Mua
- Thanh Toán TT khá rủi ro cho 2 bên trừ khi 2 bên có sự tin tưởng từ trước. Do vậy để dung hòa rủi ro cho 2 bên, Người Bán và Người Mua có thể chia nhỏ các khoản thanh toán ra theo tiến trình lô hàng, thay vì thanh toán 100% tại 1 thời điểm.
VD:
- 10% as a Down Payment within 3 days after the Contract Date
- 80% shall be paid against / after the copy / scanned of (Original) (Shipping) Documents
- 10% as a Deferred Payment within 7 days after Import Customs Clearance and the Buyer receives the cargo
Chứng từ trao - tiền nhận (CAD)
- Đây là phương thức duy nhất không có trả chậm. Lúc này NGƯỜI MUA sẽ yêu cầu NGÂN HÀNG của thằng BÁN mở 1 TK thanh toán tiền hàng cho NGƯỜI BÁN khi NGƯỜI BÁN đã giao và xuất trình đầy đủ bộ chứng từ ==> Đây là phương án thường áp dụng khi Người Mua có văn phòng đại diện hoặc công ty con đại diện cho NGƯỜI MUA ở nước NGƯỜI BÁN. Hợp đồng buôn bán thường có sự xuất hiện của bên đại diện này.
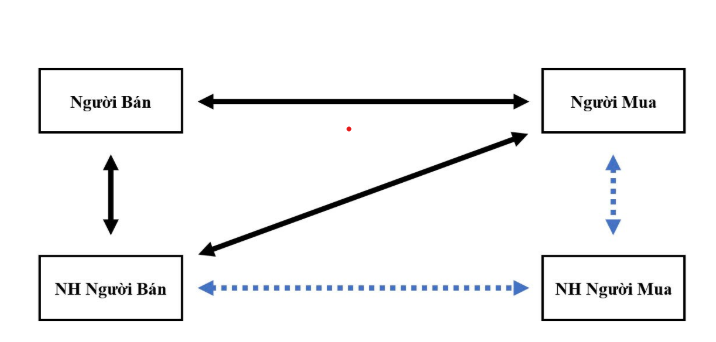
- Người Mua mở 1 TK Tín thác (Trust Account) tại NH của Người Bán, sau đó chuyển 100% trị giá ký quỹ vào TK này
- “Ký quỹ” nghĩa là tiền của Người Mua bị giữ lại, nhưng Người Bán cũng không được dùng đến
- NH thông báo cho Người Bán biết rằng Người Mua đã ký quỹ
- Người Bán giao hàng dưới sự giám sát của Đại diện Người Mua
- Người Bán làm Bộ Chứng từ, trình ra NH của Người Bán để thanh toán
- NH chuyển tiền từ TK Tín thác sang TK của Người Bán
- NH giao Bộ Chứng từ cho Người Mua
* Bản chất: Trong trường hợp này, 2 NH chỉ đóng vai trò chuyển tiền (giống quy trình thanh toán TT) chứ không giữ và khống chế Bộ Chứng từ. ==> Chỉ là TT trả chậm mà thôi!
Nhờ thu DP, DA
- Sau khi giao hàng cho người mua , Người Bán sẽ ủy thác cho NH của mình thu hộ số tiền từ người MUA thông qua NH Đại Lý tại nước Nhập Khẩu.
- Các loại nhờ thu:
* Nhờ thu trơn (Clean Collection) : người bán giao hàng + CT cho ng mua => NH chỉ thu tiền hộ chứ không khống chế bộ chứng từ. Phí Ngân Hàng cao hơn TT nên TH này ít được sử dụng
* Nhờ thu kèm chứng từ (Documentary Collection): người bán giao hàng cho người mua và giao bộ chứng từ cho NH giữ. NH thu tiền hộ và khống chế bộ chứng từ. Khi nào Người Mua trả tiền thì NH mới giao bộ chứng từ.
DP (Documents against Payment – Trả tiền để nhận Bộ Chứng từ) hoặc
DA (Documents against Acceptance – Ký chấp nhận nợ Hối phiếu để nhận Bộ Chứng từ)
- Trong trường hợp cho phép trả chậm, người bán sẽ phát hành hối phiếu gửi kèm theo bộ chứng từ để đòi tiền -> Gọi là nhờ thu theo chứng từ Thương Mại có kèm chứng từ Tài Chính (Hối Phiếu)
- Hối Phiếu rất quan trọng vì nó giúp thời gian nhận tiền được cụ thể hóa cũng như để người mua chịu trách nhiệm với ngân hàng người mua.
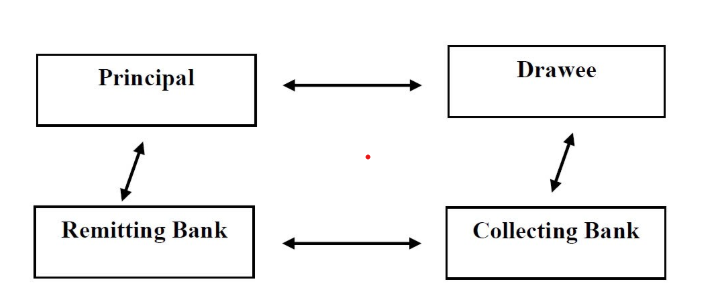
Người Bán = Principle = Người nhờ thu
Người Mua = Drawee = Người trả tiền
NH của Người Bán = Remitting Bank = NH ủy thác thuNH của Người Mua = Collecting Bank = NH thu hộ